O cliente brasileiro não é muito fiel à marca, mas sim à experiência
Autor: Rodrigo Silva
Entender o que o cliente realmente precisa — seja a partir de suas interações nas redes sociais, das informações cadastrais ou de iniciativas como o Open Finance — continua sendo um desafio para boa parte dos bancos. Mesmo instituições tradicionais, com décadas de relacionamento com seus clientes, ainda esbarram em um problema estrutural: informações dispersas em diferentes sistemas que impedem uma compreensão completa de quem está do outro lado.
Qual é o empréstimo que esse cliente tem comigo? Está em outra área? Em outro sistema legado? As perguntas resumem um desafio comum a instituições financeiras de diferentes portes. Muitas vezes, o banco já possui as informações necessárias para compreender melhor o usuário, mas elas estão fragmentadas e, por isso, não podem ser utilizadas de forma integrada.
As respostas, na minha visão, passam pela criação de uma estratégia capaz de conectar e orquestrar dados hoje dispersos, formando uma visão 360º do cliente. Mais do que simplesmente centralizar informações, trata-se de garantir que os diferentes dados disponíveis possam ser utilizados de forma coordenada para gerar inteligência e apoiar decisões.
Com essa premissa consolidada, o próximo passo é transformar informação em ação, identificando quais produtos, serviços ou interações fazem sentido para cada pessoa, de forma rápida, contextualizada e assertiva.
É nesse ponto que entra a inteligência artificial. Modelos como Next Best Action e Next Best Product, já utilizados há anos pelo mercado financeiro, ajudam a identificar qual ação ou produto do portfólio é mais relevante para cada perfil, criando oportunidades para ampliar o relacionamento e o share of wallet.
Na prática, isso significa abandonar a lógica de oferecer o mesmo produto para todos. Nem todo mundo precisa de uma conta global, de crédito imobiliário ou de acesso a fundos de investimento. Ao compreender as características e o momento de cada indivíduo e cruzar essas informações com todo o portfólio disponível, o banco pode desenvolver campanhas e ofertas muito mais relevantes, aumentando suas chances de conversão.
A personalização deixa de ser apenas uma questão de comunicação e passa a influenciar a forma como o banco organiza, apresenta e oferece seus produtos.
Esse é também um dos caminhos para conquistar a chamada principalidade, a posição de instituição financeira central na vida do cliente.
O desafio, no entanto, é significativo. O consumidor brasileiro mantém relacionamento com diferentes instituições financeiras, muitas vezes duas ou três e, em alguns casos, até cinco. Nesse cenário, a disputa não é necessariamente por exclusividade, mas por relevância.
O que minha experiência no mercado me ensinou é que o cliente brasileiro não é muito fiel à marca, mas é fiel à experiência. Essa é uma das chaves para entender a busca pela principalidade. Ao oferecer uma jornada mais simples, personalizada e relevante, o banco pode fortalecer e recentralizar seu relacionamento com o cliente, mesmo quando ele mantém relação com outras instituições.
A principalidade se constrói justamente a partir da capacidade de identificar oportunidades relevantes. Se o banco entende, por exemplo, que um cliente mantém determinado investimento ou financiamento em outra instituição, pode fazer uma oferta específica e contextualizada. Com o apoio de uma IA explicável, é possível mostrar com clareza por que aquela alternativa pode ser vantajosa, seja pela redução da taxa de juros, seja por uma solução mais alinhada ao perfil e aos objetivos daquele cliente.
É dessa forma que dados, inteligência e experiência podem contribuir para reconquistar espaço na carteira financeira do consumidor e ampliar o wallet share.
Mesmo com o avanço da automação e da inteligência artificial, o futuro dos serviços financeiros não será necessariamente 100% digital. Eu não acredito que o cafezinho vai acabar. A tecnologia não precisa substituir o relacionamento humano. O desafio está em combinar o melhor dos dois mundos e oferecer ao cliente diferentes formas de interação, de acordo com suas necessidades e expectativas.
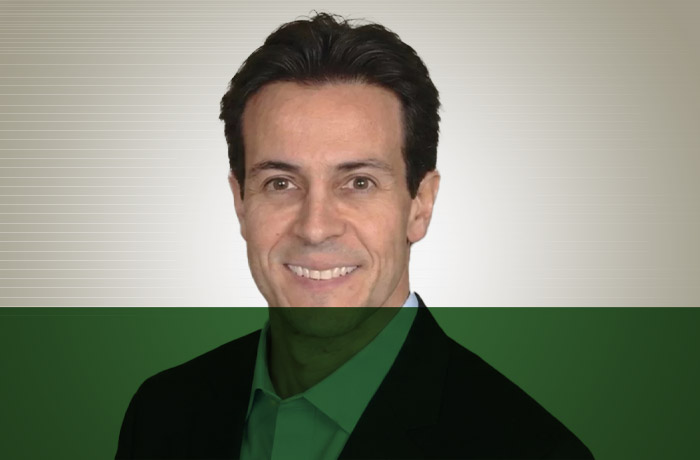
Rodrigo Silva é presidente da Temenos para a América Latina.